Sommaire de l’article
Un prêt rapide peut dépanner quand une dépense ne peut pas attendre. Il coûte aussi plus cher qu’un prêt bancaire et peut devenir un piège s’il sert à boucler chaque mois. Voici les forces et les limites de ce produit, pour décider s’il convient à votre situation.
Les avantages
La rapidité
La demande se fait en ligne en quelques minutes. Après l’approbation et la signature, les fonds arrivent par virement Interac, souvent en moins de 24 heures. C’est utile pour un imprévu précis : une réparation d’auto, une facture en retard, un dépôt à verser.
Une évaluation basée sur vos revenus actuels
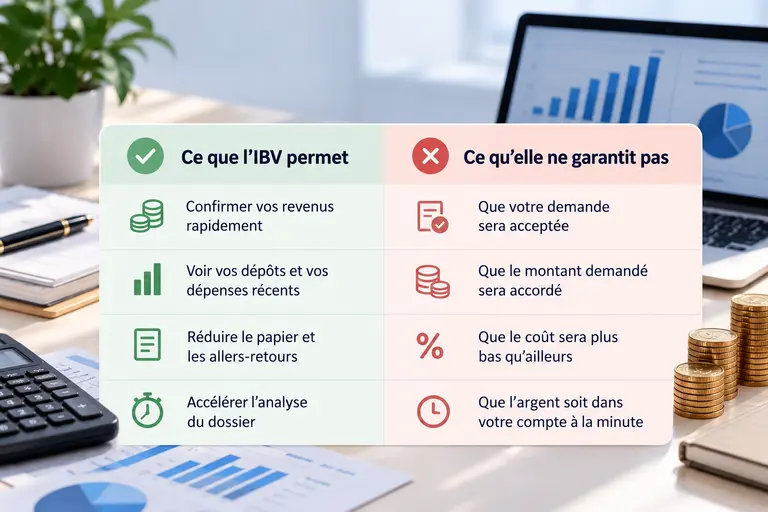
Beaucoup de prêteurs utilisent la vérification bancaire instantanée (IBV) plutôt qu’une enquête Equifax ou TransUnion. Ils regardent la régularité de vos dépôts, votre solde moyen et les paiements refusés (NSF) des 90 derniers jours. Une personne au revenu stable, mais au dossier de crédit abîmé, a donc une vraie chance d’être acceptée.
Tout se fait en ligne
Pas de rendez-vous ni de documents papier : un appareil connecté, l’accès à votre compte bancaire et une pièce d’identité suffisent, 7 jours sur 7.
| Avantage | En pratique |
|---|---|
| Rapidité | Réponse souvent en 24 h, fonds par Interac |
| Sans enquête de crédit traditionnelle | L’IBV remplace souvent Equifax |
| Mauvais crédit souvent accepté | Décision basée sur la situation bancaire actuelle |
| 100 % en ligne | Aucun déplacement |
Les inconvénients
Un coût plus élevé
Le Code criminel interdit tout TAEG supérieur à 35 % depuis le 1er janvier 2025, mais un prêt rapide reste plus cher qu’un prêt de banque ou de caisse. Exemple indicatif : 500 $ remboursés en 3 mois au TAEG de 35 % coûtent environ 29 $ d’intérêts, avec des versements d’environ 176 $ par mois. Lisez toujours le TAEG et le montant total à rembourser avant de signer.
Des montants et des durées limités
Les montants vont généralement de 250 $ à 2 500 $, sur quelques semaines ou quelques mois. Pour une dépense plus importante, un prêt personnel classique ou une consolidation de dettes peut mieux convenir.
«Sans refus» n’est pas une garantie
Aucun prêteur encadré ne peut promettre une approbation à 100 %. Le prêteur doit évaluer votre capacité de rembourser. Une offre qui promet zéro refus sans condition vient souvent d’un opérateur non réglementé.
Le risque de cycle d’endettement
Le danger principal arrive le mois suivant : si le remboursement laisse trop peu d’argent pour le loyer et l’épicerie, on est tenté d’emprunter de nouveau. Un prêt rapide doit couvrir un besoin ponctuel, pas un manque d’argent qui revient chaque mois.
Avant de signer : la liste à vérifier
- Le prêteur détient un permis de l’OPC.
- Le TAEG, les frais et le montant total sont écrits dans le contrat.
- Aucuns frais ne sont demandés avant le versement du prêt.
- Le premier paiement tombe après votre prochain dépôt de revenu.
- Vous savez comment rembourser sans emprunter de nouveau.
Si vous avez besoin d’aide pour votre budget ou vos dettes, une association de consommateurs membre de la Coalition des associations de consommateurs du Québec ou une ACEF peut vous conseiller gratuitement ou à faible coût.
En résumé
Le prêt rapide est un outil de dépannage : rapide, accessible avec un crédit imparfait, mais coûteux s’il devient une habitude. Si votre situation s’y prête, vous pouvez faire une demande de prêt rapide sans refus de 250 $ à 2 500 $ en ligne.