Sommaire de l’article
Un prêt « sans paperasse » donne souvent l’impression qu’il se fait sans vérification. C’est faux, et cette page veut le montrer. Avec un prêt IBV Québec, les talons de paie et les relevés envoyés par courriel sont remplacés par une connexion bancaire sécurisée. Le travail de vérification reste le même, il passe seulement par un autre chemin. On voit ce qu’est l’IBV, pourquoi les prêteurs l’utilisent, ce qu’elle ne garantit pas, qui peut faire une demande et comment ça se passe chez pretrapide-sansrefus.ca.
Qu’est-ce que l’IBV (vérification bancaire instantanée)
IBV veut dire vérification bancaire instantanée. C’est un outil qui permet à un prêteur de consulter, avec votre autorisation, les transactions récentes de votre compte. Vous choisissez votre institution financière, vous vous connectez sur une interface sécurisée fournie par un tiers, et le prêteur reçoit en retour la liste de vos opérations des dernières semaines ou des derniers mois.
Trois choses à retenir. L’accès est en lecture seule: le prêteur voit vos transactions, mais il ne peut déplacer aucun dollar. Il est temporaire: il sert à votre demande et ne reste pas ouvert ensuite. Et c’est vous qui l’autorisez, chaque fois.
L’IBV n’est pas une enquête de crédit. Elle ne va pas chercher votre cote auprès d’une agence comme Equifax ou TransUnion: elle montre ce qui entre et sort de votre compte. Un financement IBV repose donc sur votre situation actuelle plutôt que sur votre historique de crédit.
Si l’idée de connecter votre compte vous met mal à l’aise, c’est une réaction normale. Posez la question au prêteur: quel fournisseur assure la connexion, quelles données sont conservées et pendant combien de temps? Un prêteur sérieux répond clairement, et il peut vous dire ce qui se passe avec vos données une fois la demande traitée.
Certains prêteurs acceptent aussi des relevés bancaires en PDF, pour ceux qui préfèrent ne pas connecter leur compte. C’est plus long, et l’analyse reste la même. Demandez ce qui est possible avant d’ouvrir le formulaire.
Pourquoi les prêteurs en ligne utilisent l’IBV
Un prêteur en ligne n’a ni comptoir ni conseiller pour examiner vos papiers. Il lui faut une façon rapide et fiable de vérifier ce que vous déclarez. L’IBV répond à ce besoin: au lieu d’attendre des documents, il lit directement les données de votre compte. Voici ce qu’il cherche à confirmer:
- que votre revenu existe vraiment et d’où il vient;
- que vos dépôts arrivent de façon régulière;
- que le compte n’est pas constamment à découvert;
- que les paiements ne sont pas refusés faute de fonds;
- que ce que vous déclarez correspond à ce que montre le compte.
Les relevés envoyés à la main peuvent être incomplets, périmés ou modifiés. Les données qui viennent directement de l’institution sont plus fraîches, et elles évitent à tout le monde les échanges de courriels. C’est ce qui explique qu’une demande de prêt IBV Québec se règle souvent en quelques minutes, là où une banque prend plusieurs jours.
Un exemple. Quelqu’un déclare un revenu de 2 400 $ par mois. Le prêteur ouvre la liste de transactions et voit un dépôt de paie toutes les deux semaines, à peu près du même montant. Tout concorde, le dossier avance. Si les dépôts étaient plutôt irréguliers, ou nettement plus bas, le prêteur poserait une question ou ajusterait le montant. L’IBV ne devine rien: elle rend visible ce qui est déjà dans votre compte.
Pour vous, l’avantage est concret: pas de talons de paie à scanner, pas de relevés à télécharger un à un. Mais l’outil sert d’abord le prêteur, qui y voit un moyen de réduire le risque. C’est une bonne raison de lire le contrat avec la même attention qu’ailleurs.
Ce que l’IBV ne garantit pas
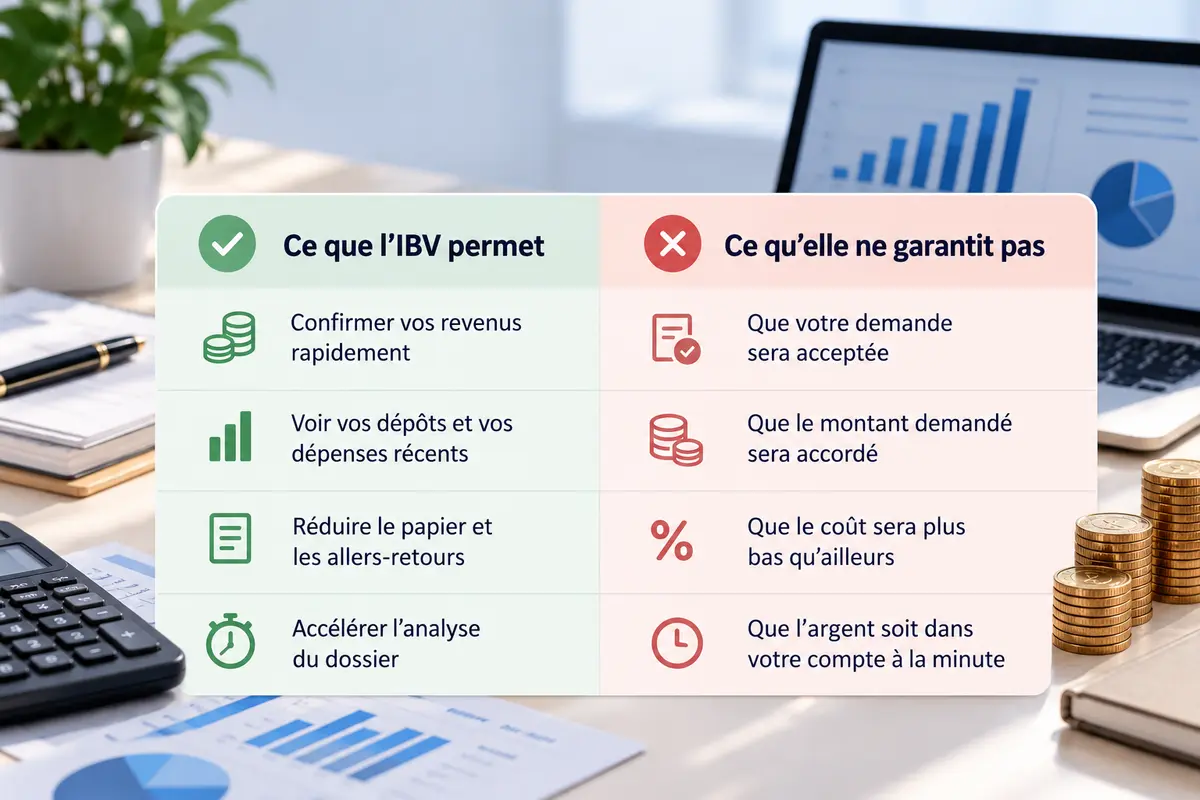
L’IBV accélère le traitement. Elle ne tranche pas. Elle fournit des données, et c’est le prêteur qui décide, en fonction de ce qu’elles montrent. Le tableau sépare ce qu’elle permet de ce qu’elle ne promet pas.
| Ce que l’IBV permet | Ce qu’elle ne garantit pas |
|---|---|
| Confirmer vos revenus rapidement | Que votre demande sera acceptée |
| Voir vos dépôts et vos dépenses récents | Que le montant demandé sera accordé |
| Réduire le papier et les allers-retours | Que le coût sera plus bas qu’ailleurs |
| Accélérer l’analyse du dossier | Que l’argent soit dans votre compte à la minute |
Quand une page affiche « financement IBV approuvé » en gros caractères, lisez la suite. L’expression décrit un traitement rapide, pas une décision prise d’avance. Un prêt IBV Québec bien préparé a un taux d’approbation élevé, mais l’approbation n’est jamais automatique.
Un dossier peut échouer même quand la connexion bancaire fonctionne parfaitement : revenus trop irréguliers, compte souvent à découvert, paiements refusés, dépenses qui laissent peu de marge. Un refus n’est pas un jugement sur vous. Il dit seulement que, ce jour-là, le paiement ne rentre pas dans votre budget.
Et même après l’approbation, l’arrivée des fonds dépend de votre institution financière, de l’heure et du jour de la semaine. L’IBV n’y change rien.
Conditions d’éligibilité
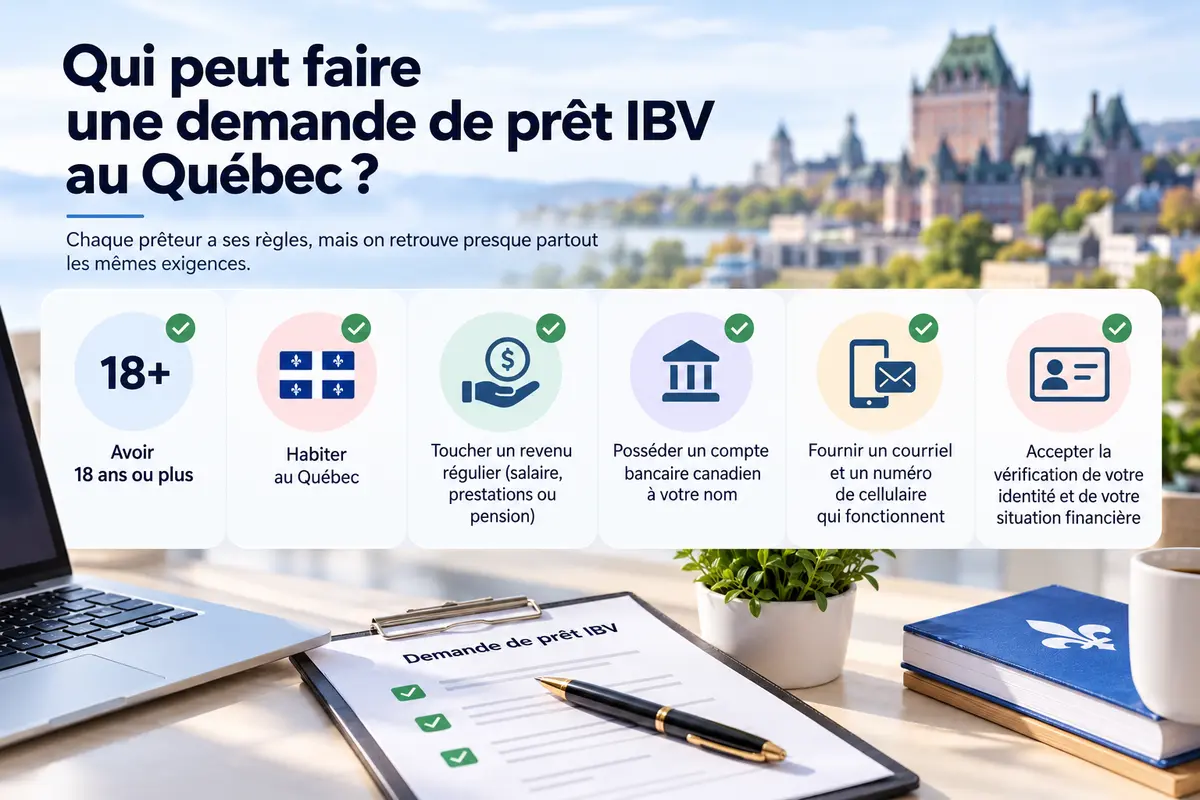
Chaque prêteur a ses règles, mais on retrouve presque partout les mêmes exigences:
- avoir 18 ans ou plus;
- habiter au Québec;
- toucher un revenu régulier, que ce soit un salaire, des prestations ou une pension;
- posséder un compte bancaire canadien à votre nom;
- fournir un courriel et un numéro de cellulaire qui fonctionnent;
- accepter la vérification de votre identité et de votre situation financière.
Pour un prêt IBV Québec, il faut aussi que votre institution soit prise en charge par le service de connexion. C’est le cas de la plupart des grandes institutions. Certaines plus petites peuvent ne pas l’être: le prêteur peut alors demander des relevés en PDF.
Remplir ces conditions veut dire que votre demande sera étudiée, pas qu’elle sera acceptée. La décision dépend de vos revenus, de vos dépenses et du montant demandé. Un pret IBV ne fait pas disparaître l’examen de vos dépenses: il le rend simplement plus rapide.
La cote de crédit pèse moins que dans une banque chez beaucoup de prêteurs de petits montants, qui s’intéressent surtout à la régularité de vos entrées d’argent. Elle ne disparaît pas pour autant: un historique difficile peut réduire le montant offert ou augmenter le coût. Un refus a presque toujours une cause concrète. On peut corriger puis réessayer plus tard, ou viser un montant plus petit. Évitez d’envoyer plusieurs demandes le même jour.
Comment faire la demande (étapes)
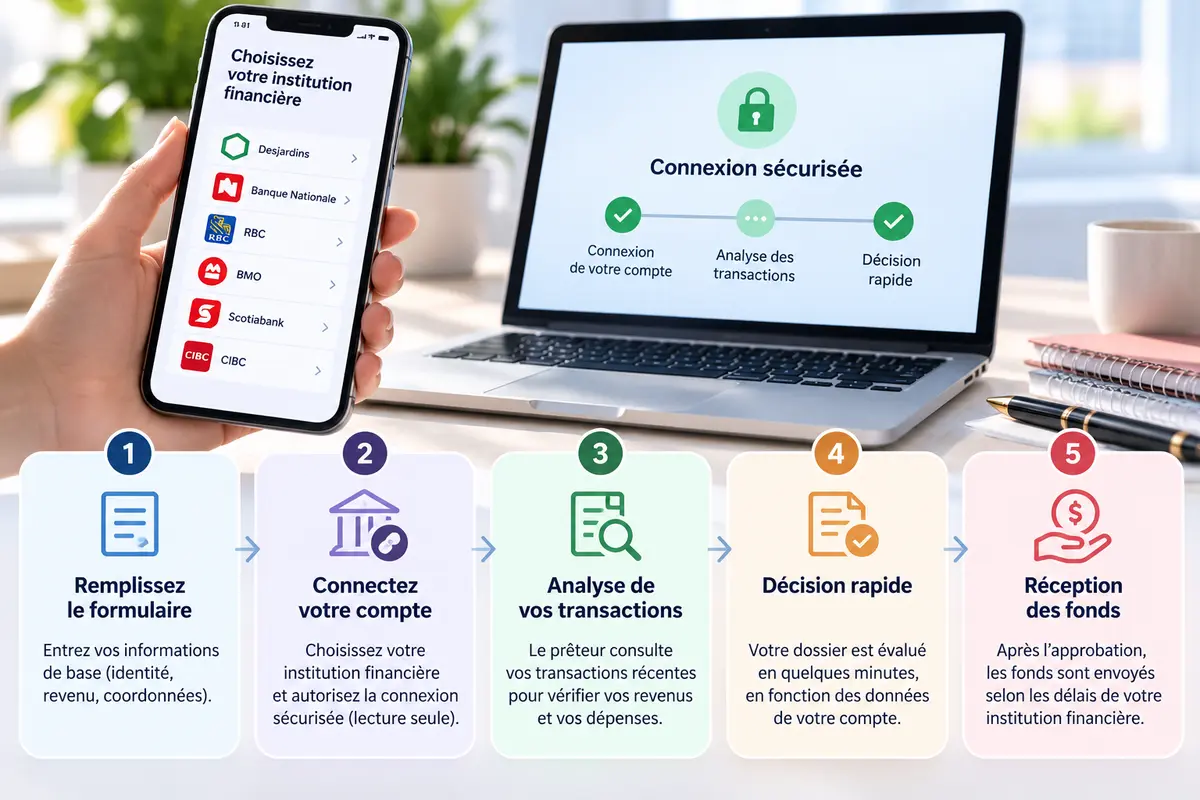
Un pret IBV suit les mêmes étapes qu’un prêt en ligne ordinaire, avec une connexion bancaire en plus. La préparation fait gagner du temps.
- Fixez le montant dont vous avez vraiment besoin, sans arrondir à la hausse.
- Rassemblez une pièce d’identité et vos identifiants bancaires habituels, ceux de votre application.
- Remplissez le formulaire en ligne et relisez chaque champ avant de l’envoyer.
- Autorisez la connexion IBV: choisissez votre institution, connectez-vous sur l’interface sécurisée et confirmez l’accès en lecture seule.
- Lisez la décision, puis le contrat en entier: montant, TAEG, durée, frais et dates de prélèvement.
- Signez seulement si tout vous convient, puis surveillez votre compte.
À l’étape quatre, vérifiez que vous êtes sur la page de connexion que le prêteur vous a présentée dans le formulaire. Ne donnez jamais vos identifiants bancaires par courriel, par texto ou au téléphone, même si on vous le demande poliment.
Si la connexion ne fonctionne pas, ne vous acharnez pas. Vérifiez d’abord que vos identifiants sont les bons en vous connectant à l’application de votre banque. Il arrive aussi qu’une banque demande une confirmation supplémentaire, par texto par exemple. Si rien n’y fait, écrivez au prêteur: il pourra proposer une autre façon de confirmer vos revenus, comme des relevés en PDF.
L’étape cinq est celle qu’on bâcle le plus, justement parce que la réponse arrive vite. Si un point reste flou, posez la question. Si la réponse tarde, refusez. Une faute dans le numéro de compte retarde tout, et un revenu gonflé mène presque toujours à un refus. Après l’envoi, surveillez vos courriels et vos textos, y compris les pourriels: le contrat y arrive souvent.
Avantages de l’IBV pour l’emprunteur
Le financement IBV a des avantages réels, à condition de ne pas les confondre avec une garantie:
- pas de documents à scanner, à télécharger ou à envoyer un par un;
- une analyse plus rapide, souvent en quelques minutes;
- pas d’enquête de crédit classique auprès d’une agence;
- moins d’erreurs de saisie, puisque les données viennent directement de votre institution;
- un accès limité: lecture seule, et seulement pour votre demande.
Ces avantages portent sur la démarche, pas sur le résultat. Le prêteur garde la décision, et le coût du prêt, lui, se lit dans le contrat. Comparez toujours le TAEG, la durée et les frais, que la demande soit rapide ou non.
Cadre réglementaire au Québec
À savoir: l’encadrement légal
- Le prêt à la consommation est encadré par l’Office de la protection du consommateur (OPC), qui applique la Loi sur la protection du consommateur (LPC).
- Un commerçant doit détenir un permis de prêteur d’argent de l’OPC pour prêter au Québec.
- L’Autorité des marchés financiers (AMF) encadre d’autres secteurs, comme l’assurance, l’épargne et le courtage hypothécaire. Elle n’émet pas de permis de prêteur d’argent.
- Le taux d’intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025.
- Le contrat doit indiquer clairement le coût du crédit, TAEG compris.
- Aucun frais ne devrait être exigé avant le versement du prêt.
- Une approbation ne peut jamais être présentée comme garantie.
Ces règles servent de tamis. Un prêteur qui réclame des frais d’avance, cache son TAEG ou promet un oui avant d’avoir regardé votre dossier ne respecte pas le cadre. Avant de signer, vérifiez qu’il détient un permis de l’OPC: la liste des titulaires est publique. C’est aussi à l’OPC qu’on signale un problème.
Emprunter de façon responsable
Un financement IBV se décide vite, et c’est justement ce qui pousse à signer sans réfléchir. Avant toute demande, trois questions. En ai-je besoin maintenant? Puis-je rembourser à la date prévue sans manquer d’argent pour l’épicerie ou le loyer? Ai-je regardé d’autres solutions?
Quelques pistes à essayer d’abord:
- une avance sur salaire auprès de votre employeur;
- une entente de paiement avec le créancier qui attend;
- une marge de crédit, si vous en avez une;
- le coup de pouce d’un proche, quand c’est possible.
Même sous le plafond légal, un petit emprunt a un prix. Additionnez ce que vous aurez versé au total et soustrayez ce que vous avez reçu: l’écart, c’est le coût réel. Comparez-le à ce que l’argent règle.
Un budget, même griffonné sur un coin de table, aide beaucoup: revenus du mois, paiements fixes, ce qu’il reste. Si l’écart est mince, le nouveau paiement ajoutera de la pression. Empruntez le montant que vous pouvez rendre sans stress, pas le maximum proposé.
Emprunter pour en rembourser un autre est le piège classique. Si ça vous arrive, parlez-en. Les ACEF (associations coopératives d’économie familiale) offrent de la consultation budgétaire partout au Québec, et l’Agence de la consommation en matière financière du Canada (ACFC) publie des guides pour comparer les produits de crédit. Notez la date de remboursement dans votre agenda le jour où l’argent arrive, et prévenez le prêteur avant l’échéance si le paiement s’annonce serré.
Pourquoi choisir pretrapide-sansrefus.ca
Sur pretrapide-sansrefus.ca, les conditions sont affichées avant la signature: montant, TAEG, durée et dates de prélèvement. Rien ne vous oblige à accepter une offre, et on ne vous promet jamais une approbation avant d’avoir regardé votre dossier. Chaque demande de prêt IBV Québec est étudiée selon votre situation réelle, avec une vérification de vos revenus et de votre compte.
Si la réponse est non, vous le savez vite et vous pouvez passer à autre chose, sans frais. Aucun paiement d’avance n’est demandé, et personne ne devrait vous en réclamer. Si un message prétend le contraire en utilisant notre nom, ignorez-le et signalez-le.
Pour mieux comprendre ce que veut dire « sans enquête », voyez la page du prêt sans enquête. Si votre besoin est pressant, consultez le prêt urgent sans refus. Le formulaire prend quelques minutes à remplir, sans engagement de votre part.
Foire aux questions
L’IBV signifie-t-elle une approbation automatique ?
Non. L’IBV sert à vérifier vos revenus et l’état de votre compte plus vite, mais la décision reste celle du prêteur. Elle dépend de vos revenus, de vos dépenses et du montant demandé. Un pret IBV bien préparé a un taux d’approbation élevé, jamais une approbation garantie. Une connexion réussie veut dire que l’analyse peut commencer, pas que la demande est acceptée.
Mes données bancaires sont-elles en sécurité avec l’IBV ?
L’accès se fait en lecture seule et pour la durée de votre demande: le prêteur voit vos transactions, mais ne peut déplacer aucun argent. La connexion passe par une interface sécurisée, et vous devez l’autoriser vous-même. Pour plus de tranquillité, demandez au prêteur comment ses fournisseurs protègent les données. Ne donnez jamais vos identifiants par courriel, par texto ou au téléphone, et refusez toute demande de pouvoir effectuer des transferts.