Sommaire de l’article
Un frigo qui rend l’âme un dimanche, un propriétaire qui attend le loyer lundi matin: dans ces moments-là, on veut savoir combien de temps prend vraiment un prêt rapide Interac. La réponse honnête tient en deux mots: ça dépend. Cette page explique de quoi, étape par étape, avec les conditions d’admissibilité, la démarche chez pretrapide-sansrefus.ca et ce que dit la loi au Québec.
Du contrat au compte: le trajet du virement
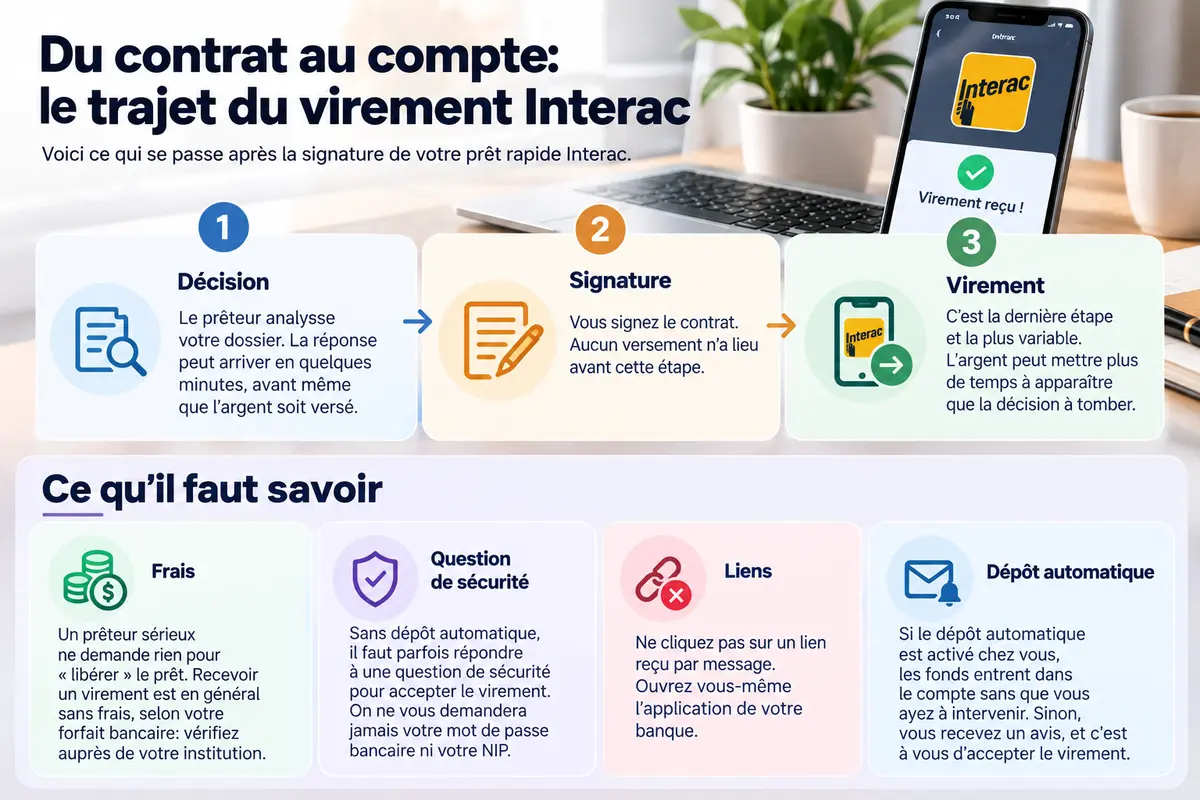
Tout se joue après la signature. Une fois le contrat accepté, le prêteur lance un virement Interac vers le courriel ou le numéro de cellulaire que vous avez inscrit dans votre demande. C’est le même réseau qu’entre amis pour se partager une facture de restaurant.
Deux cas de figure existent. Si le dépôt automatique est activé chez vous, les fonds entrent dans le compte sans que vous ayez à intervenir. Sinon, vous recevez un avis, et c’est à vous d’accepter le virement, parfois en répondant à une question de sécurité. Ce petit détail explique à lui seul beaucoup d’attentes inutiles.
Avec un prêt rapide Interac, « rapide » veut donc dire que l’argent arrive souvent en quelques minutes, pas qu’il apparaîtra à la seconde dans tous les cas. La vitesse finale dépend de votre institution financière, et le prêteur n’a aucune prise là-dessus.
| Point | Ce qu’il faut savoir |
|---|---|
| Décision | Le prêteur analyse votre dossier. La réponse peut arriver en quelques minutes, avant même que l’argent soit versé. |
| Signature | Vous signez le contrat. Aucun versement n’a lieu avant cette étape. |
| Virement | C’est la dernière étape et la plus variable. L’argent peut mettre plus de temps à apparaître que la décision à tomber. |
| Frais | Un prêteur sérieux ne demande rien pour « libérer » le prêt. Recevoir un virement est en général sans frais, selon votre forfait bancaire: vérifiez auprès de votre institution. |
| Question de sécurité | Sans dépôt automatique, il faut parfois répondre à une question de sécurité pour accepter le virement. On ne vous demandera jamais votre mot de passe bancaire ni votre NIP. |
| Liens | Ne cliquez pas sur un lien reçu par message. Ouvrez vous-même l’application de votre banque. |
Pourquoi deux personnes ne reçoivent pas l’argent à la même heure
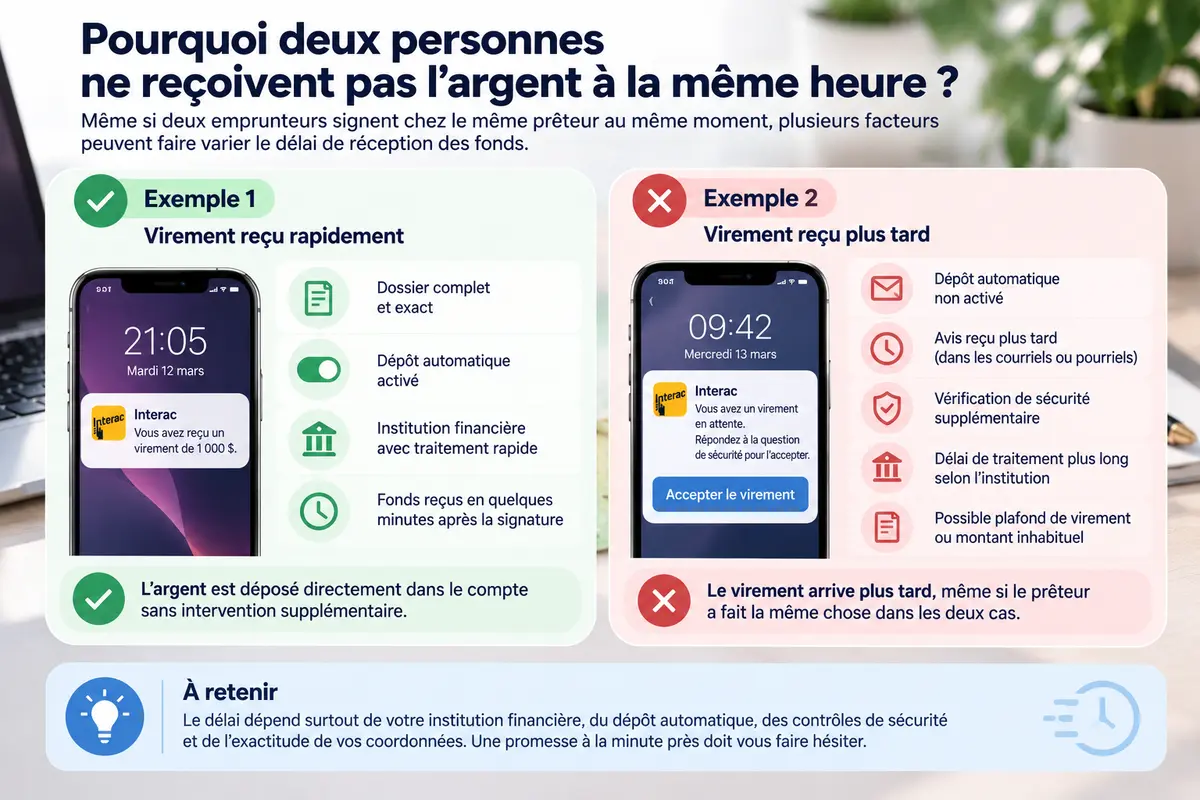
Deux emprunteurs qui signent chez le même prêteur au même moment peuvent voir l’argent arriver à des heures différentes. Rien d’étrange là-dedans. Voici ce qui pèse le plus:
- la politique de traitement de l’institution qui reçoit le virement;
- le dépôt automatique, qui retire une étape quand il est activé;
- les plafonds de virement que certaines banques imposent à leurs clients;
- les contrôles de sécurité ajoutés à un premier virement ou à un montant inhabituel;
- une faute de frappe dans le courriel ou le numéro de cellulaire fourni.
Devant deux offres, regardez comment chaque prêteur parle du délai. Une promesse à la minute près doit vous faire hésiter, puisque personne ne maîtrise la rapidité de votre banque. Les formulations prudentes, comme « souvent en quelques minutes » ou « le jour même dans plusieurs cas », sont bon signe.
Imaginons deux voisins (exemple fictif) qui signent un mardi à 21 h. Le premier a activé le dépôt automatique et voit l’argent en peu de temps. Le second doit accepter l’avis, mais il le découvre le lendemain matin dans ses pourriels. Le prêteur a fait la même chose dans les deux cas. La différence tient à ce qui se passe de l’autre côté.
Si rien n’apparaît après quelques heures, gardez votre calme. Confirmez d’abord que le contrat est bien signé, puis cherchez un avis dans vos courriels, vos textos et l’application de votre banque. Si le virement reste introuvable, écrivez au prêteur avec la date et l’heure de votre signature. Un prêteur sérieux répond et dit où en est le dossier.
Ce qui accélère (ou ralentit) la réception des fonds
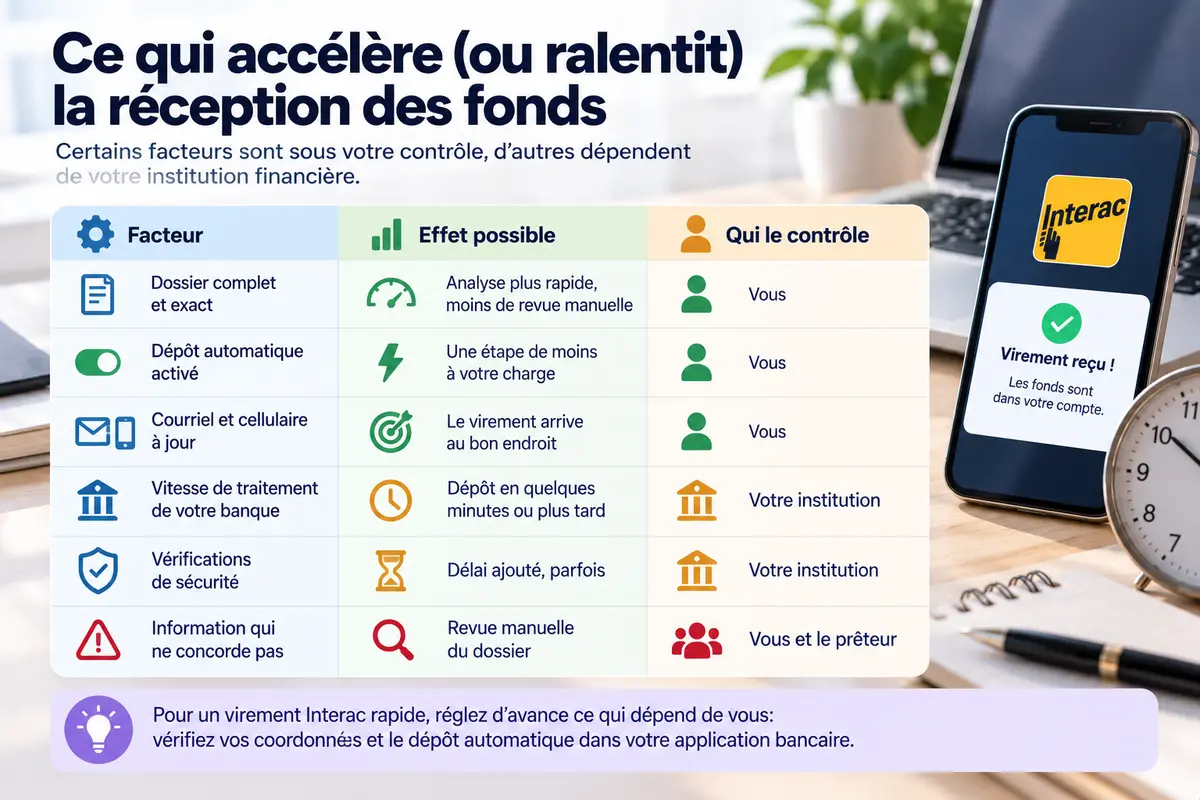
Certains facteurs sont hors de votre portée, d’autres non. Le tableau les sépare.
| Facteur | Effet possible | Qui le contrôle |
|---|---|---|
| Dossier complet et exact | Analyse plus rapide, moins de revue manuelle | Vous |
| Dépôt automatique activé | Une étape de moins à votre charge | Vous |
| Courriel et cellulaire à jour | Le virement arrive au bon endroit | Vous |
| Vitesse de traitement de votre banque | Dépôt en quelques minutes ou plus tard | Votre institution |
| Vérifications de sécurité | Délai ajouté, parfois | Votre institution |
| Information qui ne concorde pas | Revue manuelle du dossier | Vous et le prêteur |
Pour viser un virement Interac rapide, le plus utile est de régler d’avance ce qui dépend de vous. Avant de commencer, ouvrez l’application de votre banque et regardez le courriel et le cellulaire associés aux virements. S’ils ne sont plus à jour, corrigez-les d’abord. Vérifiez aussi si le dépôt automatique est activé. Cinq minutes suffisent, et elles évitent un virement envoyé à une vieille adresse.
Une demande de prêt rapide Interac bien préparée avance plus vite qu’une demande remplie à la course. Un dossier sans accroc passe sans intervention humaine : le formulaire est complet, les revenus se confirment par la vérification bancaire, tout concorde. À l’inverse, un revenu difficile à lire ou un numéro de compte erroné envoie le dossier en revue manuelle, et ça prend plus de temps.
Ce que vous ne pouvez pas changer, c’est le moment. Un virement envoyé tard en soirée, la fin de semaine ou un jour férié peut, selon les institutions, demander plus de temps. Si votre besoin n’est pas pressé à la minute, déposer la demande en début de journée laisse plus de marge.
Conditions d’éligibilité
Chaque prêteur a ses propres règles, mais on retrouve presque toujours les mêmes critères:
- être majeur, soit 18 ans ou plus;
- vivre au Québec;
- recevoir un revenu régulier: salaire, prestations ou pension;
- détenir un compte bancaire canadien à votre nom;
- avoir un courriel et un numéro de cellulaire valides;
- accepter la vérification de votre identité et de votre situation financière.
Une condition très concrète s’ajoute ici: votre compte doit pouvoir recevoir un virement Interac. Si vous ne l’avez jamais fait, essayez avec un proche avant d’envoyer la demande. Vous éviterez une mauvaise surprise au moment du versement.
Remplir ces critères signifie que votre demande sera examinée, pas qu’elle sera acceptée. Le prêteur regarde vos revenus, vos dépenses et le montant demandé. Le taux d’approbation peut être élevé pour un dossier bien préparé, mais il n’atteint jamais 100 % pour tout le monde.
Votre revenu ne provient pas d’un emploi? Le prêteur examinera alors de plus près la régularité des dépôts, et une preuve supplémentaire peut être demandée. Pour cette situation, consultez la page sur le prêt d’argent pour personne sans emploi.
Pour les petits montants, la cote de crédit compte souvent moins qu’en banque: ce qui intéresse le prêteur, c’est surtout le rythme de vos entrées d’argent. Elle n’est pas oubliée pour autant, et un historique fragile peut diminuer la somme proposée ou alourdir le coût.
Quand une demande est refusée, il y a presque toujours une raison nette: revenus en dents de scie, données qui ne correspondent pas aux relevés. Vous pouvez corriger le dossier et réessayer plus tard, ou demander une somme moindre. Évitez de multiplier les demandes en une seule journée.
Comment faire la demande (étapes)
La démarche est courte, surtout quand on la prépare. Voici le parcours habituel:
- Fixez le montant dont vous avez réellement besoin, sans arrondir vers le haut.
- Préparez une pièce d’identité, une preuve de revenu et les renseignements de votre compte.
- Remplissez le formulaire en ligne en relisant chaque champ, surtout le courriel et le cellulaire qui recevront le virement.
- Autorisez la vérification bancaire si elle est demandée.
- Lisez le contrat au complet: montant, TAEG, durée, frais et dates de prélèvement.
- Ne signez que si tout vous convient, puis gardez l’œil sur vos courriels et sur l’application de votre banque.
L’étape cinq est celle qu’on expédie le plus vite, à cause de la pression. Un point vous échappe? Posez la question, et si la réponse se fait attendre, ne signez pas. Rappelez-vous aussi qu’une adresse courriel mal écrite fait tout dérailler, et qu’un revenu exagéré se solde presque toujours par un refus.
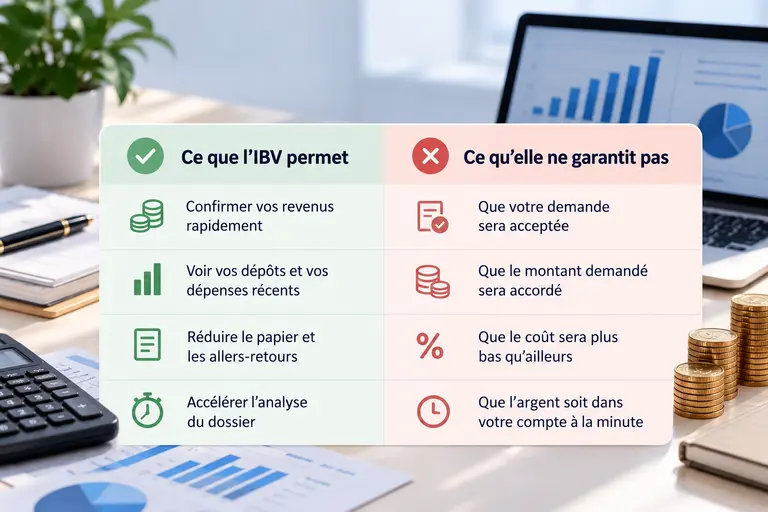
Lors de la vérification bancaire, le prêteur lit vos opérations récentes sans pouvoir déplacer un seul dollar. Un site qui réclame l’autorisation de faire des transferts? Quittez-le. Une fois la demande envoyée, pensez aussi aux pourriels: l’avis de virement ou le contrat peut y atterrir. Retenez l’heure de votre signature, car elle aidera le prêteur à retracer le virement si le dépôt tarde.
Cadre réglementaire au Québec
À savoir: l’encadrement légal
- Pour le crédit à la consommation, c’est l’Office de la protection du consommateur (OPC) qui veille à l’application de la Loi sur la protection du consommateur (LPC).
- Prêter de l’argent au Québec exige un permis de prêteur d’argent délivré par l’OPC.
- L’Autorité des marchés financiers (AMF) s’occupe d’autres domaines, dont l’assurance, l’épargne et le courtage hypothécaire. Ce n’est pas elle qui délivre le permis de prêteur d’argent.
- Depuis le 1er janvier 2025, le taux d’intérêt criminel maximal au Canada est de 35 % (TAEG).
- Le contrat doit montrer clairement le coût du crédit, TAEG compris.
- Aucun frais ne devrait vous être réclamé avant que le prêt soit versé.
- Aucune approbation ne peut être annoncée comme garantie.
Ces repères permettent de trier les offres. Frais d’avance, TAEG caché, oui annoncé avant l’étude de votre dossier: chacun de ces signes montre qu’un prêteur s’écarte du cadre. Avant de signer, assurez-vous qu’il possède un permis de l’OPC, dont la liste des titulaires est publique. C’est également l’OPC qu’il faut aviser en cas de problème.
Emprunter de façon responsable
Avec un prêt rapide Interac, la tentation est de signer sans traîner, alors que c’est le moment où l’on lit le plus mal. Posez-vous d’abord trois questions. Est-ce que j’en ai besoin dès maintenant? Pourrai-je rembourser à l’échéance sans sacrifier l’épicerie ou le loyer? Ai-je examiné d’autres options?
Voici ce qu’il vaut la peine de tenter avant:
- demander une avance sur votre paie à l’employeur;
- s’entendre sur un étalement avec la personne ou l’entreprise à payer;
- puiser dans une marge de crédit, si vous en avez déjà une;
- accepter l’aide d’un proche, si c’est possible.
Même en dessous du plafond légal, un petit emprunt a un coût. Calculez le total que vous rembourserez, retirez la somme reçue, et vous obtenez le prix réel de la rapidité. Mettez ce chiffre en face du problème que l’argent règle. S’il paraît lourd, attendre ou négocier un délai avec le créancier est peut-être plus sage.
Un budget, même esquissé sur un coin de table, change beaucoup de choses: les revenus du mois, les paiements fixes, le reste. Quand la marge est mince, une nouvelle échéance ajoute de la pression. Demandez la somme que vous pouvez rendre sereinement, pas le plafond qu’on vous propose.
Emprunter pour en payer un autre, c’est le piège le plus courant. Si vous y êtes, n’attendez pas pour en parler. Les ACEF (associations coopératives d’économie familiale) offrent des consultations budgétaires un peu partout au Québec, et l’Agence de la consommation en matière financière du Canada (ACFC) publie des guides pour comparer les produits de crédit. Inscrivez la date de remboursement à votre agenda dès que l’argent arrive, et avertissez le prêteur avant l’échéance si le paiement risque d’être serré.
Pourquoi choisir pretrapide-sansrefus.ca
Chez pretrapide-sansrefus.ca, vous voyez les conditions avant de signer: montant, TAEG, durée et dates de prélèvement. Rien ne vous force à accepter une offre, et aucune approbation n’est promise avant l’étude de votre dossier. Chaque demande de prêt rapide Interac est évaluée selon votre réalité, et le moment du versement dépend de votre institution financière.
En cas de réponse négative, vous l’apprenez rapidement et vous tournez la page sans payer quoi que ce soit. Aucun paiement d’avance n’est exigé, et personne ne devrait vous en demander. Un message qui prétend le contraire en utilisant notre nom? Ignorez-le et signalez-le. Votre dossier de crédit est fragile? Consultez la page du prêt rapide sans crédit. Le formulaire se remplit en quelques minutes, sans aucun engagement.
Foire aux questions
Un virement Interac arrive-t-il toujours à la seconde?
Non. Il arrive souvent en quelques minutes, mais rien ne l’assure. Le délai dépend de votre institution, du moment de l’envoi et des contrôles de sécurité. Si le dépôt automatique est désactivé, il faut en plus accepter le virement vous-même. C’est pourquoi un prêteur sérieux ne promet jamais un dépôt instantané dans tous les cas.
Que faire si mon institution bancaire n’est pas compatible Interac e-Transfer ?
Demandez au prêteur, avant d’envoyer votre demande, s’il propose un autre mode de versement. Certains prêteurs le font, d’autres non: c’est une question de politique propre à chacun. Vérifiez aussi auprès de votre institution si elle offre le service sous un autre nom ou avec une autre application. N’envoyez jamais d’argent pour « activer » un compte ou pour recevoir un versement.